
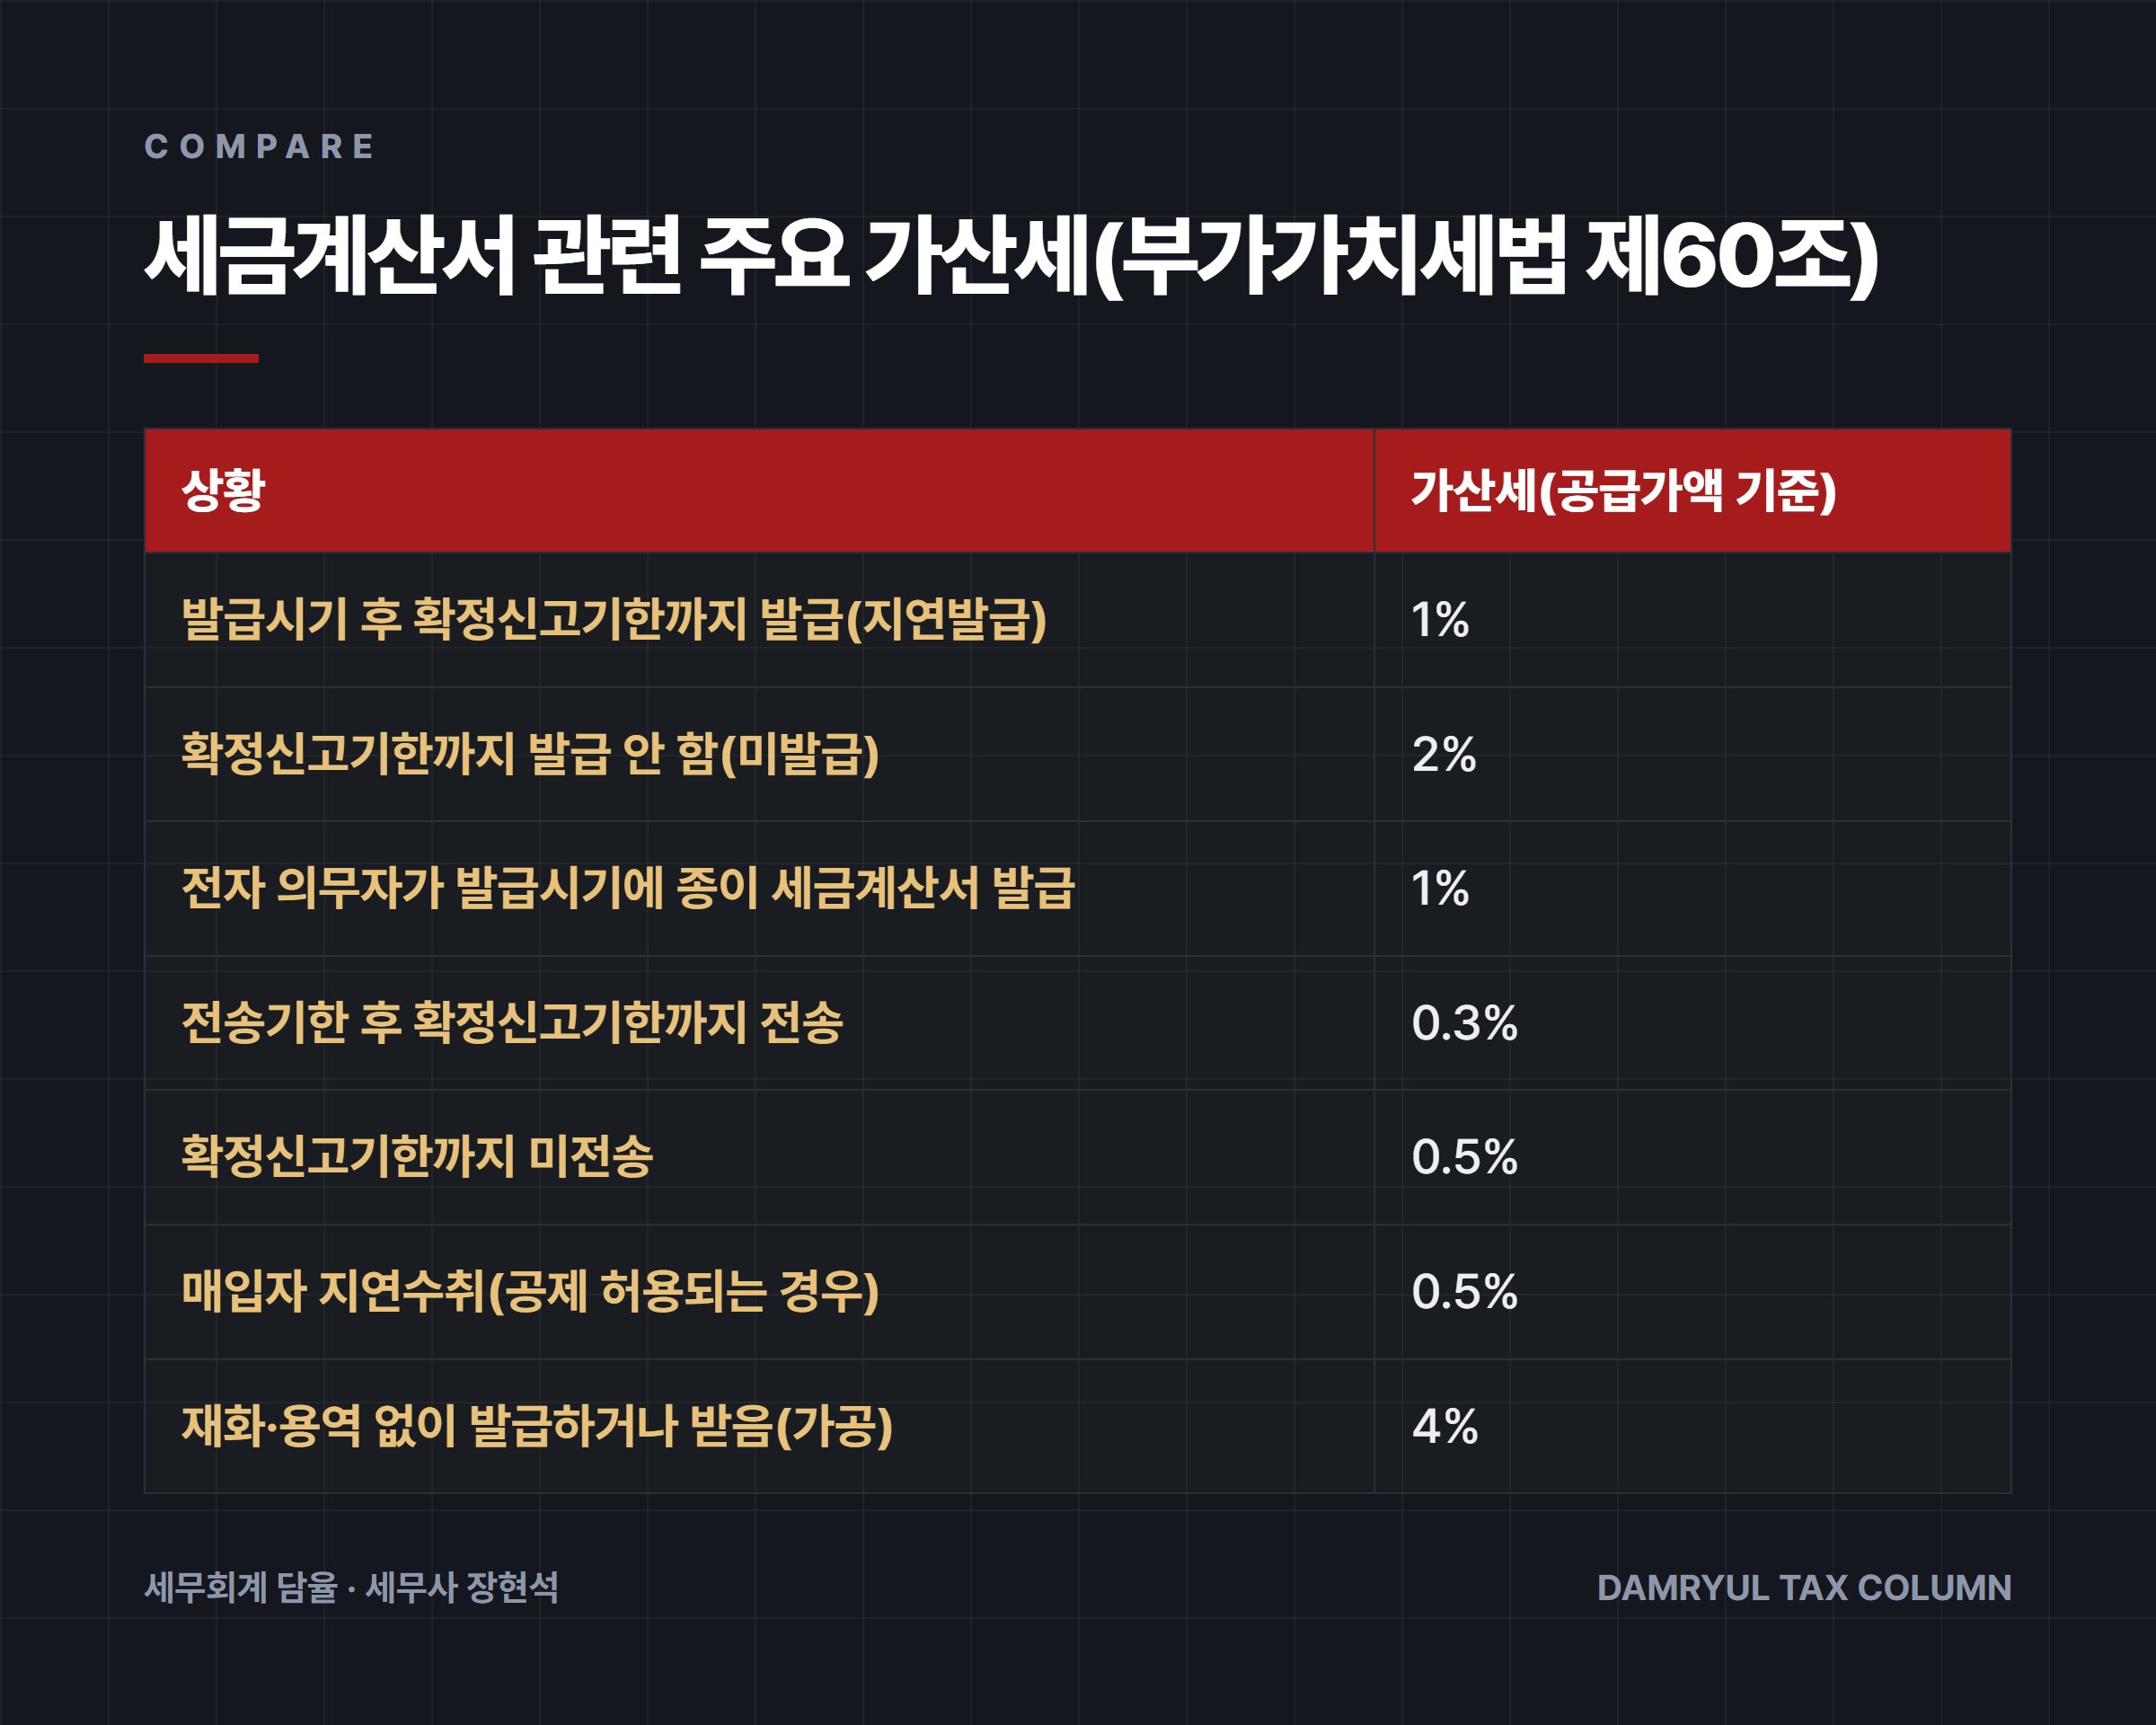
세금계산서를 발급시기가 지난 뒤 확정신고기한까지 발급하면 공급가액의 1%, 그때까지도 발급하지 않으면 2% 가산세가 붙습니다. 늦게 받은 쪽도 매입세액은 공제받을 수 있지만 공급가액의 0.5% 가산세를 냅니다.

세금계산서는 공급시기에 발급하는 것이 원칙입니다. 발급시기를 놓쳤더라도 그 공급시기가 속한 과세기간의 확정신고기한까지 발급하면 가산세는 공급가액의 1%에 그칩니다. 그 기한까지도 발급하지 않으면 2%가 됩니다. 늦게 받은 매입자도 일정한 경우 매입세액은 공제받지만 0.5% 가산세를 냅니다. 발급하는 쪽과 받는 쪽 모두 확정신고기한이 기준선입니다.

발급시기부터 정확히 알아야 합니다
세금계산서는 재화나 용역의 공급시기에 공급받는 자에게 발급해야 합니다(부가가치세법 제34조 제1항). 예외가 있습니다. 거래처별로 한 달 공급가액을 합해 그달 말일을 작성 연월일로 발급하거나, 한 달 안에서 임의로 정한 기간을 합쳐 그 기간 종료일로 발급하거나, 거래 사실이 증빙으로 확인되는 경우 해당 거래일로 발급할 때는 공급일이 속한 달의 다음 달 10일까지 발급할 수 있습니다. 10일이 토요일이나 공휴일이면 다음 영업일까지입니다(같은 조 제3항).
법인사업자와 직전 연도 사업장별 공급가액(면세 포함)이 8천만원 이상인 개인사업자는 전자세금계산서를 발급해야 합니다(같은 법 제32조 제2항, 같은 법 시행령 제68조 제1항). 전자세금계산서는 발급일 다음 날까지 국세청에 전송해야 합니다(같은 법 시행령 제68조 제7항).
발급하는 쪽 가산세: 지연발급 1%, 미발급 2%
발급시기가 지난 뒤 확정신고기한까지 발급하면 공급가액의 1%가 지연발급 가산세입니다. 확정신고기한까지 발급하지 않으면 2%의 미발급 가산세가 붙습니다(부가가치세법 제60조 제2항 제1호·제2호). 예를 들어 공급가액 1,000만원 거래라면 지연발급은 10만원, 미발급은 20만원입니다.
미발급이라도 1%로 낮아지는 경우가 두 가지 있습니다. 전자세금계산서 의무자가 발급시기에 종이 세금계산서를 발급한 경우, 그리고 사업장이 둘 이상인 사업자가 실제 공급한 사업장이 아닌 다른 자기 사업장 명의로 발급시기에 발급한 경우입니다. 전송을 늦게 한 경우에는 전송기한 후 확정신고기한까지 전송하면 0.3%, 그때까지 전송하지 않으면 0.5%입니다(같은 항 제3호·제4호). 지연발급이나 미발급 가산세가 적용되는 부분에는 전송 관련 가산세가 겹쳐 붙지 않습니다.
받는 쪽 가산세: 지연수취 0.5%
공급시기 이후에 세금계산서를 받았더라도 그 공급시기가 속한 과세기간의 확정신고기한까지 받았다면 매입세액은 공제됩니다(부가가치세법 시행령 제75조 제3호). 확정신고기한이 지난 뒤에 받았더라도 발급일이 확정신고기한 다음 날부터 1년 이내이고, 수정신고나 경정청구를 하거나 세무서가 거래 사실을 확인해 결정·경정하는 경우에도 공제받을 수 있습니다(같은 조 제7호). 공급시기 전에 받았고 실제 공급시기가 발급일부터 6개월 안에 온 경우도 결정·경정을 거쳐 공제가 허용됩니다(같은 조 제8호).
다만 이 세 경우에는 공제받은 매입세액에 해당하는 공급가액의 0.5%를 가산세로 냅니다(부가가치세법 제60조 제7항 제1호, 같은 법 시행령 제108조 제5항). 매입세액을 아예 잃는 것보다는 낫지만, 거래처에 제때 발급을 요청하는 것이 가장 확실합니다.
가공·위장 세금계산서는 차원이 다릅니다
재화나 용역을 실제로 공급하지 않고 세금계산서를 발급하거나 받으면 공급가액의 4%, 실제 공급자나 공급받는 자가 아닌 사람 명의로 발급하거나 받으면 2% 가산세가 붙습니다(부가가치세법 제60조 제3항). 공급가액을 부풀려 적은 경우에도 부풀린 부분의 2%가 부과됩니다.

근거 법령
- 부가가치세법 제34조: 세금계산서 발급시기, 월합계 등 다음 달 10일 발급 특례
- 부가가치세법 제32조, 같은 법 시행령 제68조: 전자세금계산서 의무 대상(8천만원 이상 개인), 발급일 다음 날 전송
- 부가가치세법 제60조 제2항: 지연발급 1%, 미발급 2%, 전송 지연 0.3%, 미전송 0.5%
- 부가가치세법 제60조 제3항: 가공 4%, 위장·과다기재 2%
- 부가가치세법 시행령 제75조: 늦게 받은 세금계산서의 매입세액 공제 허용 사유
- 부가가치세법 제60조 제7항 제1호, 같은 법 시행령 제108조 제5항: 지연수취 0.5%
이미 발급시기를 놓친 거래가 있다면 확정신고기한 전에 세무회계 담율과 먼저 상의해 보세요. 대표 세무사가 직접 검토합니다.
이 답변은 법령 확인일 기준의 일반적인 내용입니다. 개별 사실관계에 따라 결과가 달라질 수 있습니다.
비슷한 상황이라면 대표 세무사가 직접 검토해 드립니다.
상담 신청