
수출·국외 용역·외국항행·외화획득 거래는 부가세 영세율이 적용되지만, 시행령이 정한 서류를 신고서에 붙여야 합니다. 첨부하지 않은 부분은 신고로 보지 않고, 영세율 과세표준을 누락하면 0.5% 가산세가 더해집니다.

수출하는 사업자는 매출세액이 0%인 영세율을 적용받고, 매입 때 낸 부가가치세는 환급받습니다. 다만 영세율은 서류로 입증해야 인정됩니다. 부가가치세법 시행령 제101조는 거래 유형마다 첨부서류를 정해 두었고, 서류를 붙이지 않은 부분은 영세율 신고로 보지 않습니다.

영세율이 적용되는 거래
재화의 수출(제21조)
- 내국물품을 외국으로 반출하는 직수출
- 중계무역, 위탁판매수출, 외국인도수출, 위탁가공무역 방식 수출 등 국내 사업장에서 계약과 대가 수령이 이루어지는 거래
- 내국신용장 또는 구매확인서에 의해 공급하는 재화(금지금 제외), 한국국제협력단 등에 공급하는 재화
용역의 국외공급(제22조)·외국항행용역(제23조)
국외에서 제공하는 용역과, 선박·항공기로 국내외 또는 국외 간 여객·화물을 수송하는 외국항행용역도 영세율 대상입니다.
외화 획득 거래(제24조)
국내 외교공관·영사기관·국제기구에 대한 공급, 그 소속 외국인 직원에 대한 일정한 공급, 그 밖에 시행령으로 정한 외화획득 거래가 포함됩니다.
거래별 첨부서류
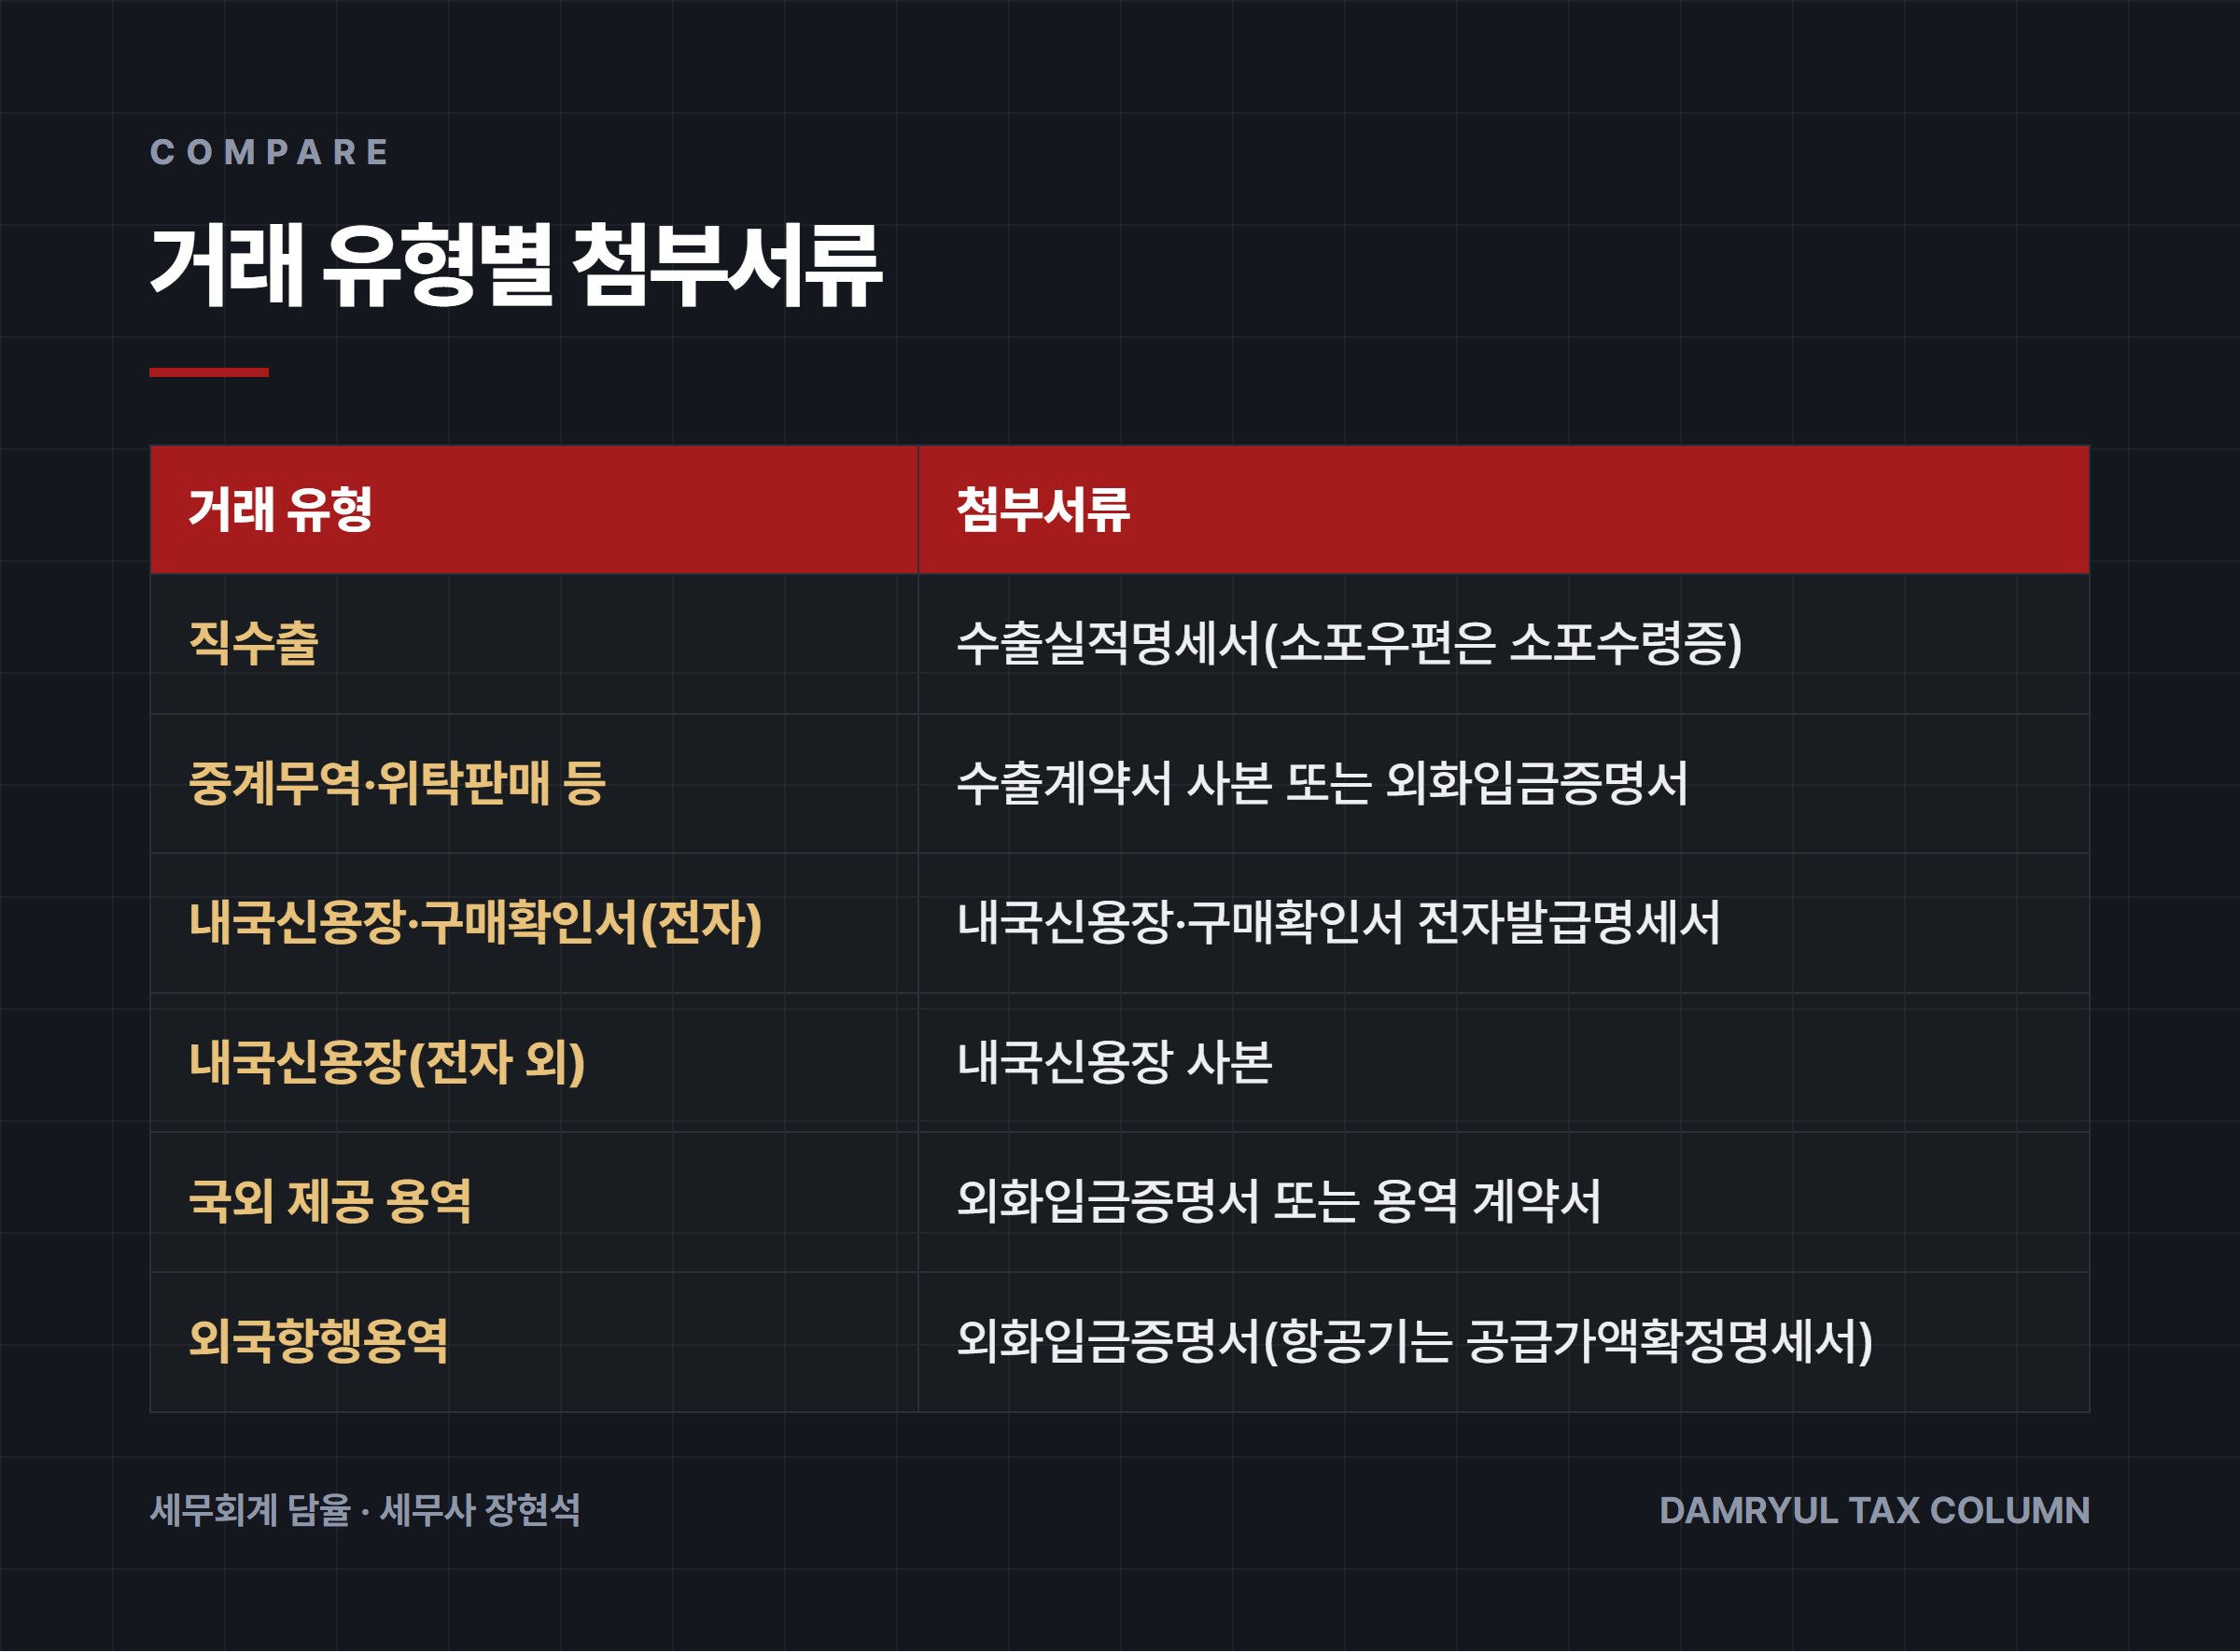
표에 적은 것 외에도 외교공관 납품은 수출(군납)대금입금증명서 또는 외교공관이 발급한 공급사실 증명서류, 한국국제협력단 등에 공급한 재화는 해당 기관이 교부한 공급사실 증명서류를 냅니다. 부득이한 사유로 정해진 서류를 첨부할 수 없을 때는 국세청장이 정하는 서류로 대신할 수 있습니다. 개별소비세 수출면세를 위해 이미 같은 서류를 제출했다면 영세율 첨부서류 제출명세서로 갈음할 수 있습니다.
언제 내야 하나
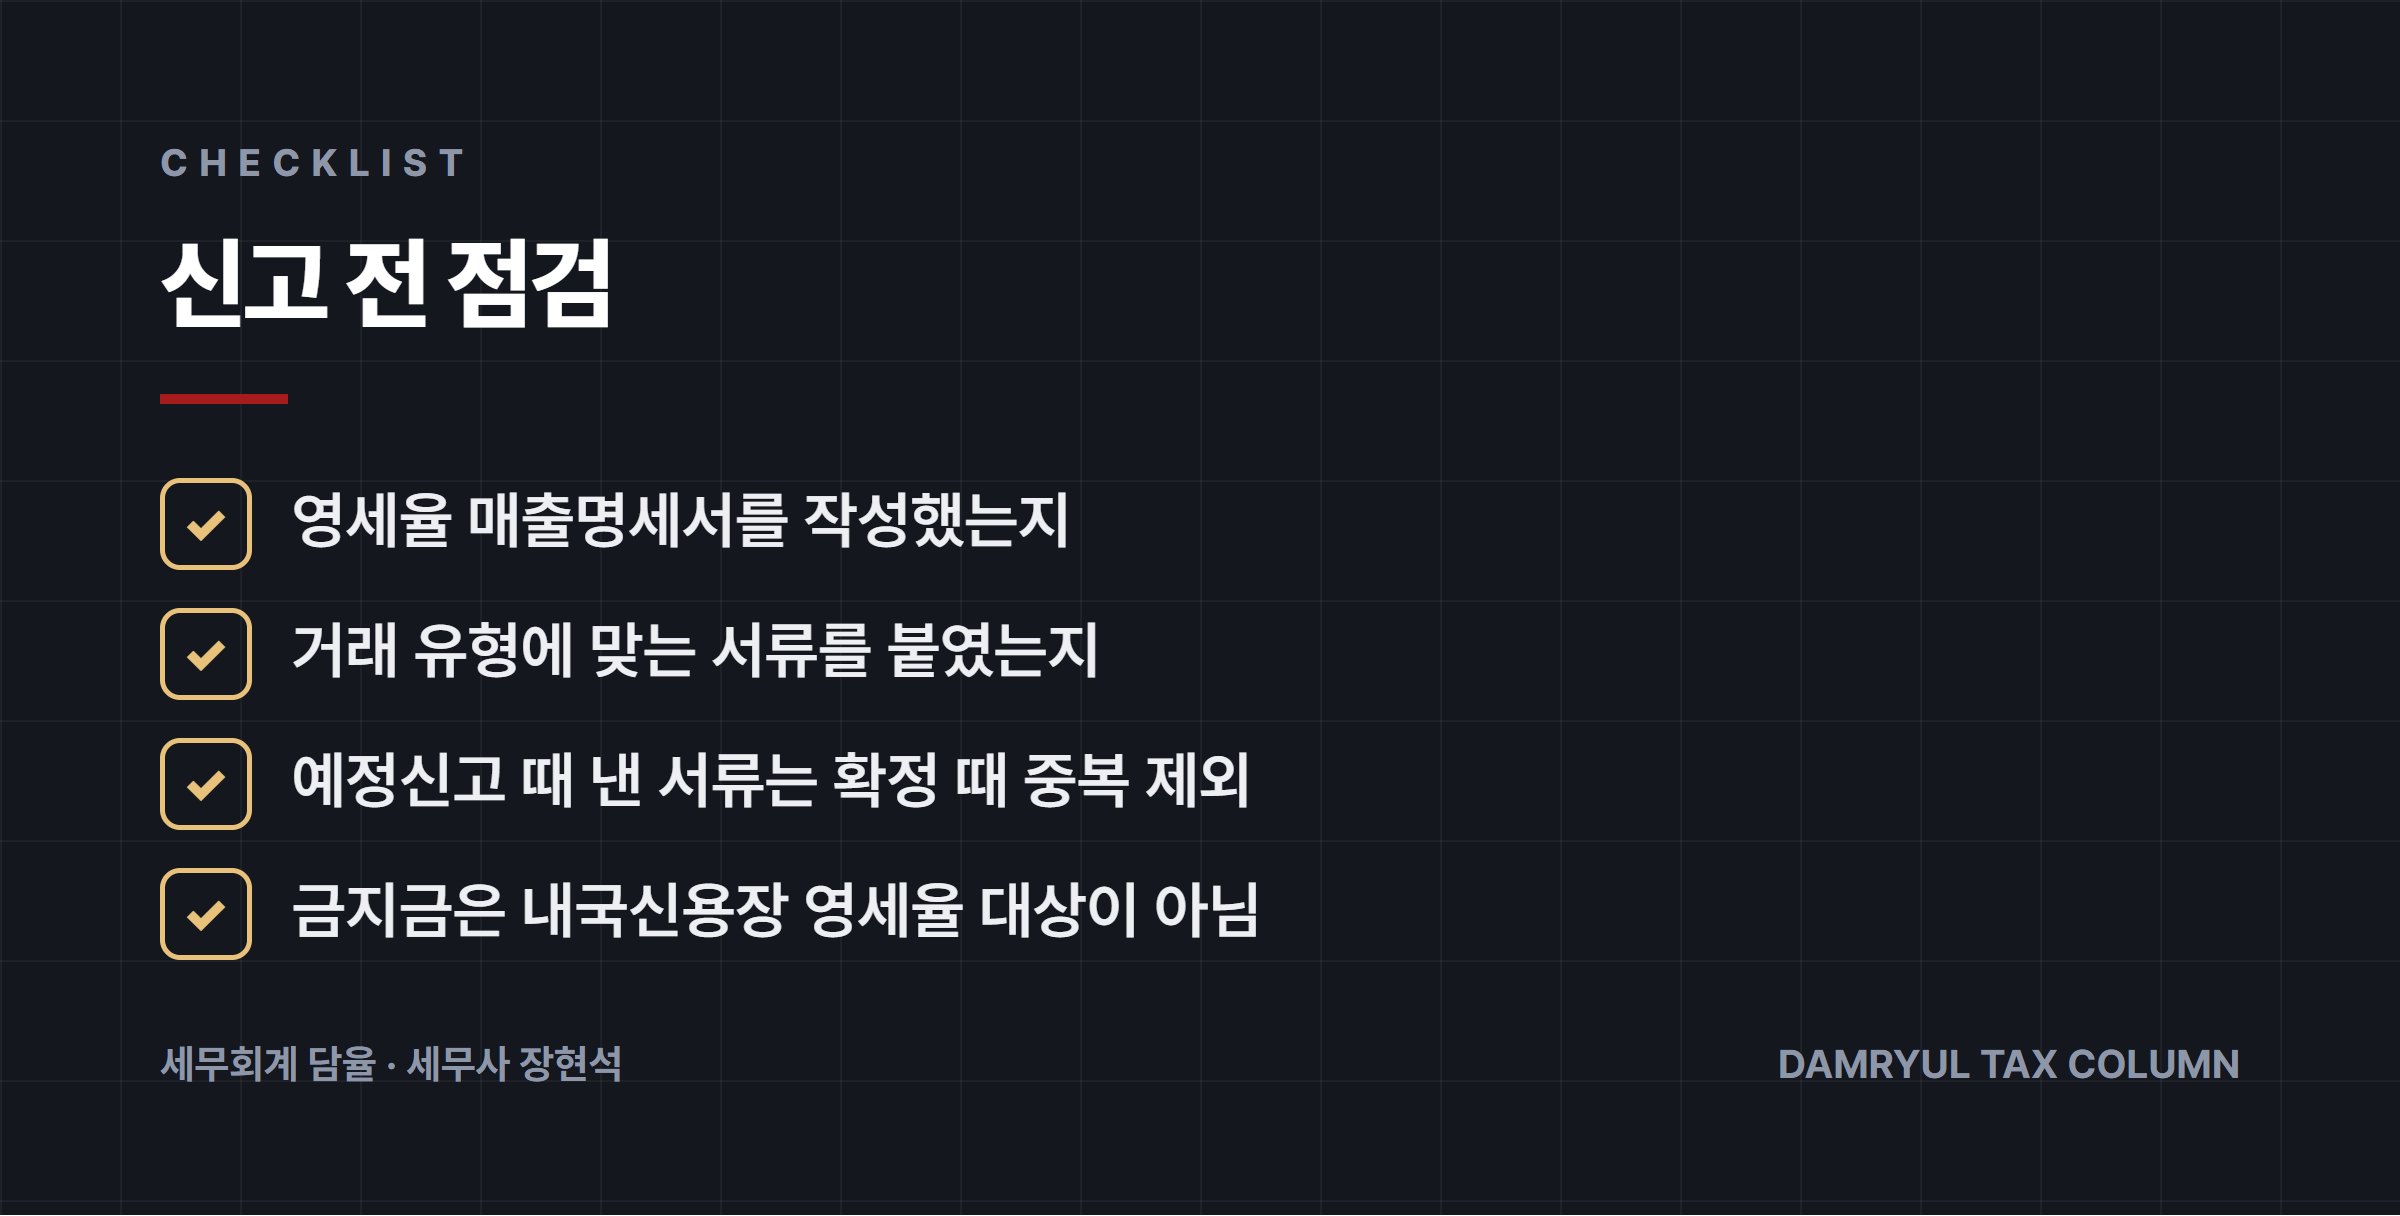
영세율 서류는 예정신고서에 첨부하고, 확정신고 때도 첨부해야 합니다. 다만 예정신고나 조기환급 신고 때 이미 낸 서류는 확정신고 때 다시 내지 않습니다. 신고서에는 영세율 매출명세서도 함께 제출합니다. 시행령 제90조제8항은 영세율 과세표준에 대한 서류를 첨부하지 않은 부분을 예정신고로 보지 않는다고 정하고 있어, 서류 누락이 곧 신고 누락으로 이어질 수 있습니다.
누락하면 붙는 가산세
영세율이라 납부할 세액이 없어도 가산세는 생길 수 있습니다. 부가가치세 신고를 하지 않았는데 영세율 과세표준이 있으면 일반 무신고가산세에 영세율 과세표준의 1천분의 5가 더해집니다. 신고는 했지만 영세율 과세표준을 적게 신고하거나 빠뜨린 경우에도 과소·무신고된 영세율 과세표준의 1천분의 5가 더해집니다.
근거 법령
- 부가가치세법 제21조~제24조: 수출, 국외 용역, 외국항행용역, 외화획득 거래의 영세율
- 부가가치세법 시행령 제31조: 중계무역·내국신용장 등 수출의 범위
- 부가가치세법 시행령 제101조: 영세율 첨부서류와 제출 시기
- 부가가치세법 시행령 제90조: 영세율 매출명세서, 서류 미첨부분은 신고로 보지 않음
- 국세기본법 제47조의2, 제47조의3: 영세율 과세표준 무신고·과소신고 시 0.5% 가산
수출 거래 유형이 섞여 어떤 서류를 내야 할지 애매하다면 세무회계 담율과 먼저 상의해 보세요. 대표 세무사가 직접 검토합니다.
이 답변은 법령 확인일 기준의 일반적인 내용입니다. 개별 사실관계에 따라 결과가 달라질 수 있습니다.
비슷한 상황이라면 대표 세무사가 직접 검토해 드립니다.
상담 신청