
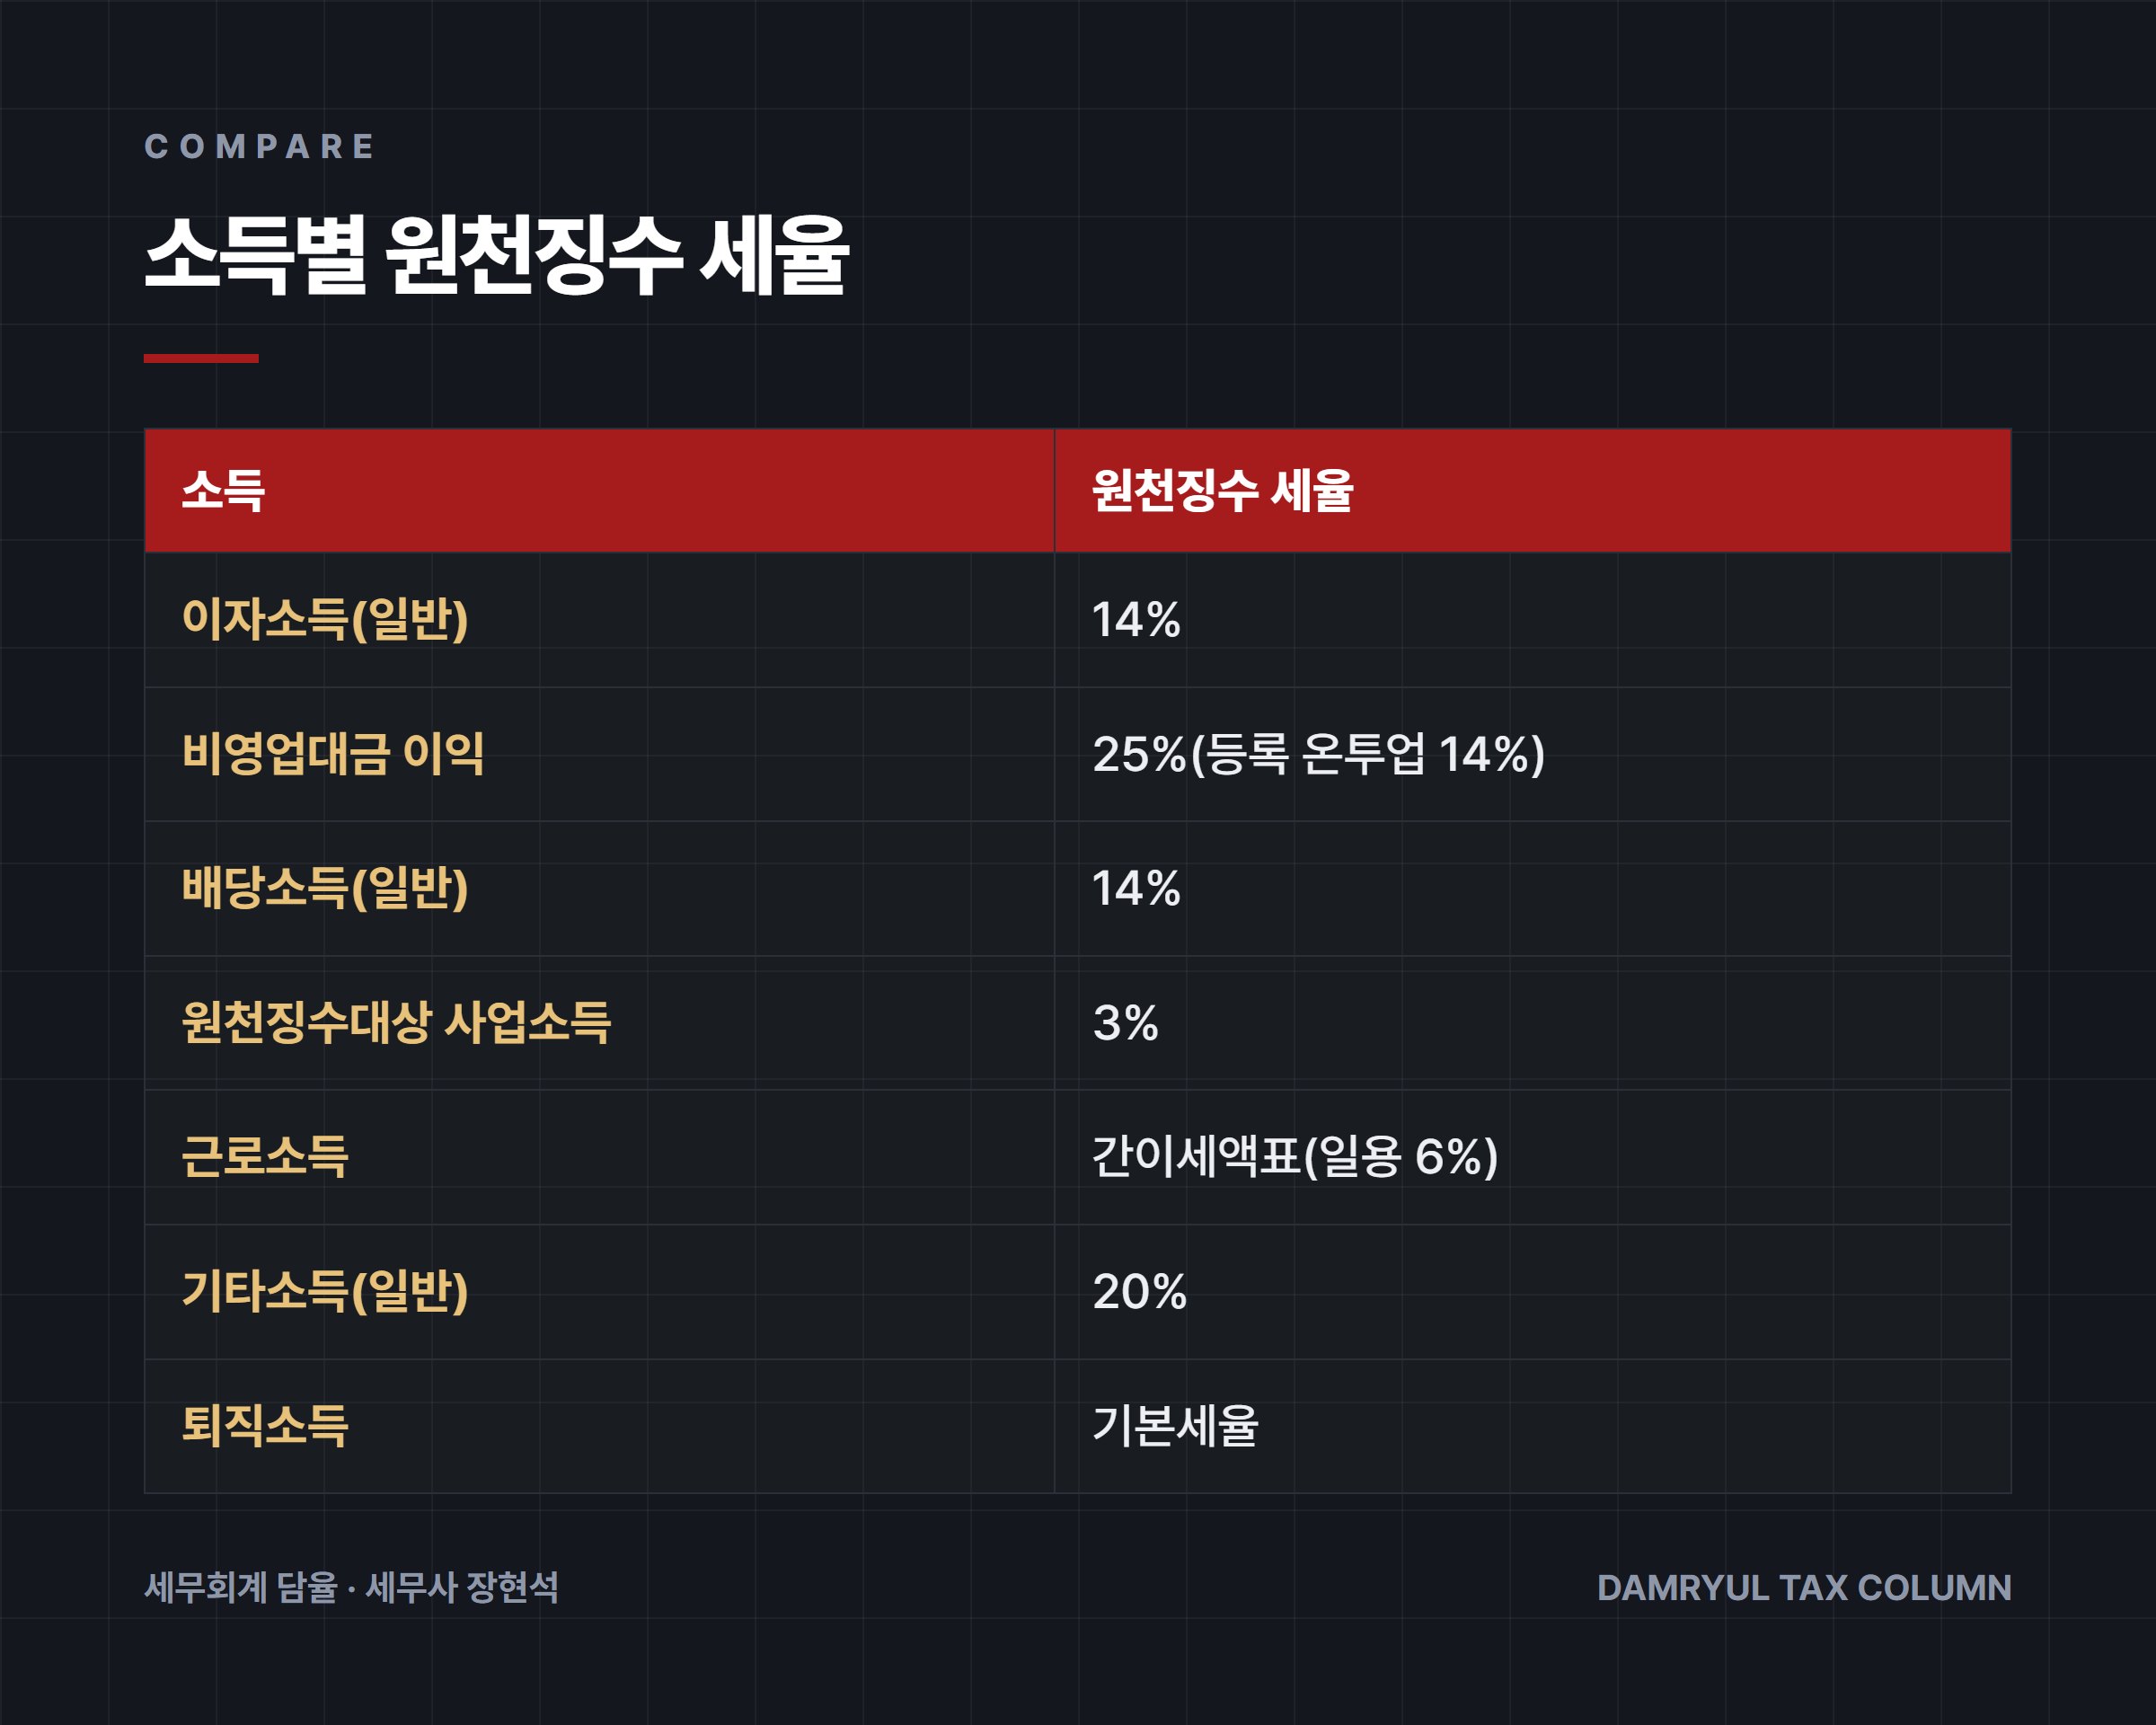
원천징수 세율은 소득 종류마다 다릅니다. 이자·배당 14%, 원천징수대상 사업소득 3%, 일반 기타소득 20%, 일용근로 6%이고, 상용 근로소득은 간이세액표, 퇴직소득은 기본세율을 적용합니다.

사업자가 다른 사람에게 돈을 줄 때 그 돈이 어떤 소득이냐에 따라 떼어야 할 세율이 다릅니다. 이자와 배당은 14%, 프리랜서에게 주는 원천징수대상 사업소득은 3%, 일반적인 기타소득은 20%, 일용근로자 급여는 6%입니다. 상용 근로자 급여는 간이세액표로, 퇴직금은 기본세율로 계산합니다. 소득세법 제129조에 모두 정리돼 있습니다.
원천징수 대상 소득
소득세법 제127조 제1항은 국내에서 이자소득, 배당소득, 원천징수대상 사업소득, 근로소득, 연금소득, 기타소득, 퇴직소득, 봉사료를 지급하는 자에게 원천징수 의무를 지웁니다. 사업소득은 사업자 등 대통령령으로 정하는 자가 지급하는 경우로 한정됩니다.
소득별 세율
이자·배당
일반 이자소득과 배당소득은 14%입니다. 개인 간 돈을 빌려주고 받는 이자(비영업대금의 이익)는 25%인데, 등록된 온라인투자연계금융업자를 통해 받는 이자는 14%입니다. 출자공동사업자의 배당소득은 25%이고, 실지명의가 확인되지 않는 이자·배당은 45%입니다(제129조 제2항).
사업소득
사업자가 인적용역 등 원천징수대상 사업소득을 지급할 때는 3%를 뗍니다. 흔히 말하는 3.3%는 여기에 지방소득세가 더해진 것입니다. 외국인 직업운동가가 프로스포츠구단과의 계약으로 받는 소득은 20%입니다.
근로소득
상용 근로자의 매월 급여는 근로소득 간이세액표를 적용합니다(제129조 제3항). 일용근로자는 6%이며, 1일 15만원의 근로소득공제와 산출세액의 55% 세액공제가 적용되므로 실제 부담은 15만원 초과분의 2.7% 수준입니다.
기타소득
일반 기타소득은 20%입니다. 연금계좌 관련 일부 기타소득 등 제21조 제1항 제18호·제21호 소득은 15%, 복권 당첨금 등 일정 소득 중 3억원 초과분은 30%입니다.

퇴직·연금·봉사료
퇴직소득과 공적연금소득은 기본세율을 적용합니다. 연금계좌에서 연금으로 받는 금액은 나이에 따라 5%(70세 미만), 4%(70세 이상 80세 미만), 3%(80세 이상)입니다. 음식·숙박업 등에서 봉사료를 함께 받아 종업원에게 지급하는 경우 그 봉사료는 5%입니다.
헷갈리는 구분: 사업소득과 기타소득
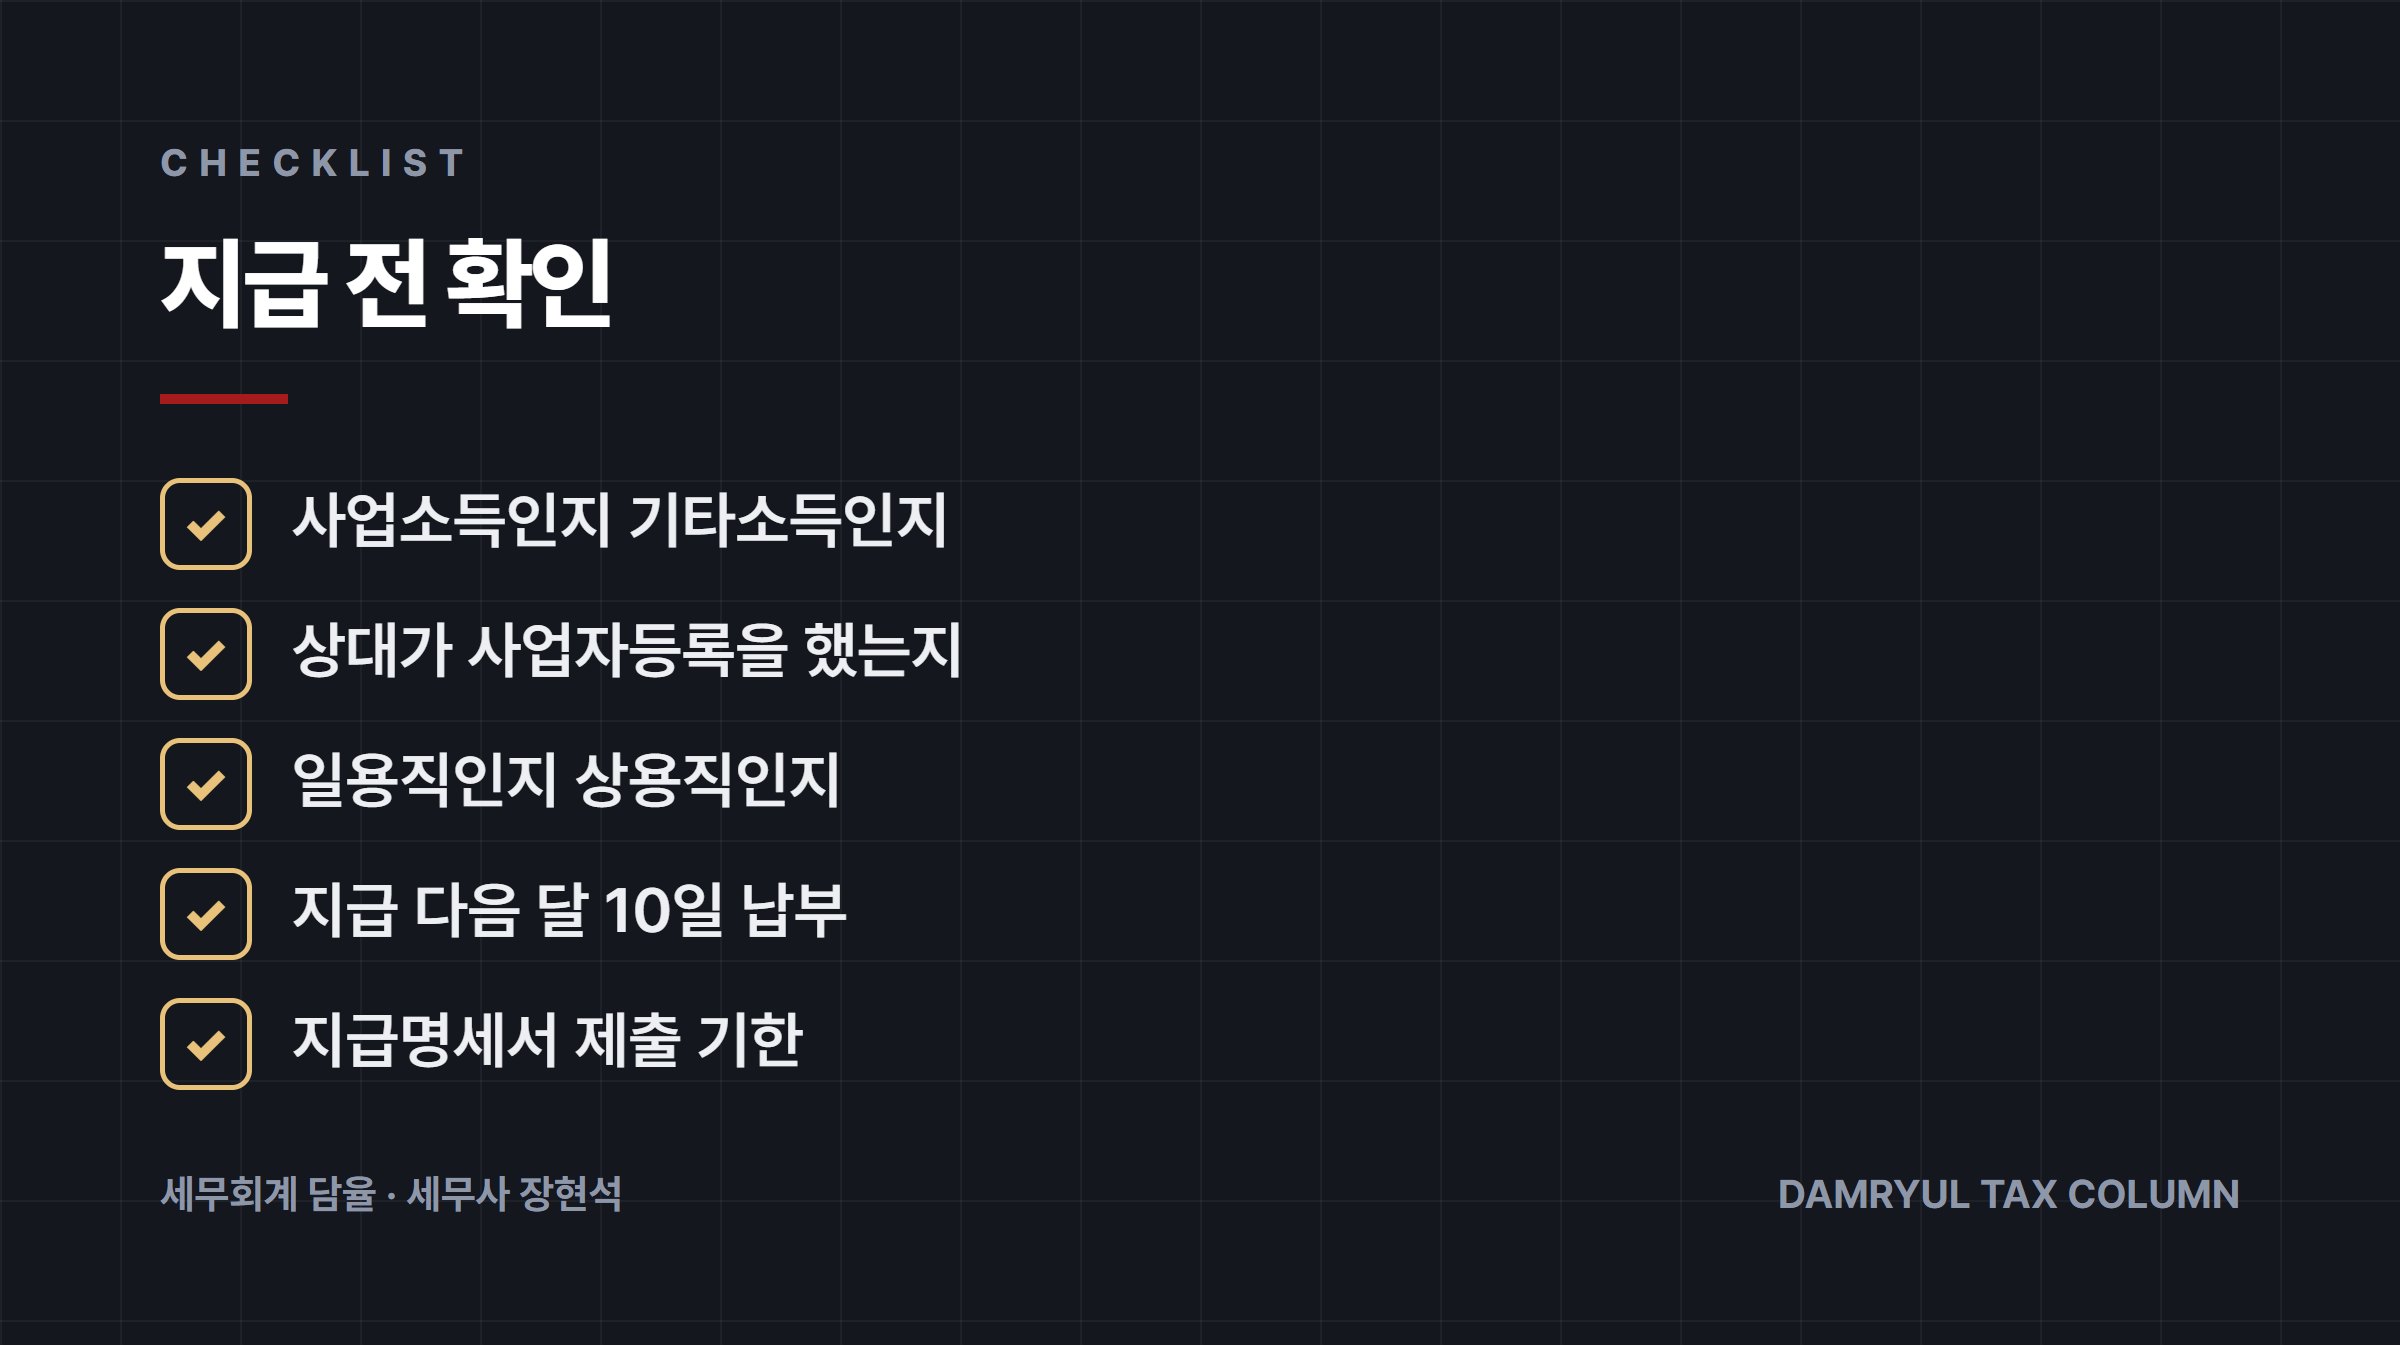
같은 강의료라도 계속·반복적으로 하는 일이면 사업소득(3%), 일시적이면 기타소득(20%)으로 보는 것이 일반적입니다. 세율뿐 아니라 받는 사람의 종합소득세 계산도 달라지므로 지급 전에 성격을 정해 두는 것이 좋습니다. 원천징수한 세금은 지급한 달의 다음 달 10일까지 납부합니다(제128조).
근거 법령
- 소득세법 제127조: 원천징수 대상 소득과 원천징수의무자
- 소득세법 제129조: 소득 종류별 원천징수세율
- 소득세법 제47조·제59조: 일용근로자 근로소득공제와 세액공제
- 소득세법 제128조: 다음 달 10일 납부
지급하려는 돈이 어떤 소득인지 애매하다면 세무회계 담율과 먼저 상의해 보세요. 대표 세무사가 직접 검토합니다.
이 답변은 법령 확인일 기준의 일반적인 내용입니다. 개별 사실관계에 따라 결과가 달라질 수 있습니다.
비슷한 상황이라면 대표 세무사가 직접 검토해 드립니다.
상담 신청