
카페 창업 사업자등록은 사업 개시일부터 20일 이내에 해야 하고, 개시 전에도 신청할 수 있습니다. 인테리어 등 초기 매입세액을 돌려받으려면 세금계산서 날짜가 속한 과세기간이 끝난 뒤 20일 이내에 등록해야 해, 두 기한의 시작점을 구분하는 것이 중요합니다.

카페 창업, 날짜를 세는 기준이 두 개입니다
카페 창업에서 생각보다 큰 손해는 등록이 늦어 내는 가산세가 아니라, 인테리어나 장비 구입에 붙은 부가가치세를 돌려받지 못하는 경우입니다. 공사 계약은 서둘러 진행하면서 사업자등록은 "오픈하고 나서 하면 된다"고 생각하는 경우가 많은데, 부가가치세법은 사업 개시일 이전이라도 사업자등록을 신청할 수 있다고 분명히 정하고 있습니다. 공사비와 장비값이 먼저 나가는 카페 업종은 돈이 나가는 시점에 사업자등록이 되어 있어야 그 안에 포함된 부가세를 챙길 수 있습니다.
사업자등록 신청 기한과 매입세액 구제 기한은 출발점이 다릅니다
사업자등록은 사업 개시일부터 20일 이내에 신청해야 하고, 이를 넘기면 사업 개시일부터 등록신청일 전날까지 공급가액 합계액의 1%가 가산세로 붙습니다(타인 명의를 이용한 경우는 2%). 그런데 사업자등록을 신청하기 전에 발생한 매입세액은 원칙적으로 공제받지 못합니다. 다만 부가가치세법은 구제 장치를 두고 있는데, 세금계산서에 적힌 날짜가 속한 과세기간(1월~6월, 7월~12월)이 끝난 뒤 20일 이내에 등록을 신청하면 그 과세기간 첫날까지 거슬러 올라가 매입세액을 공제받을 수 있습니다. 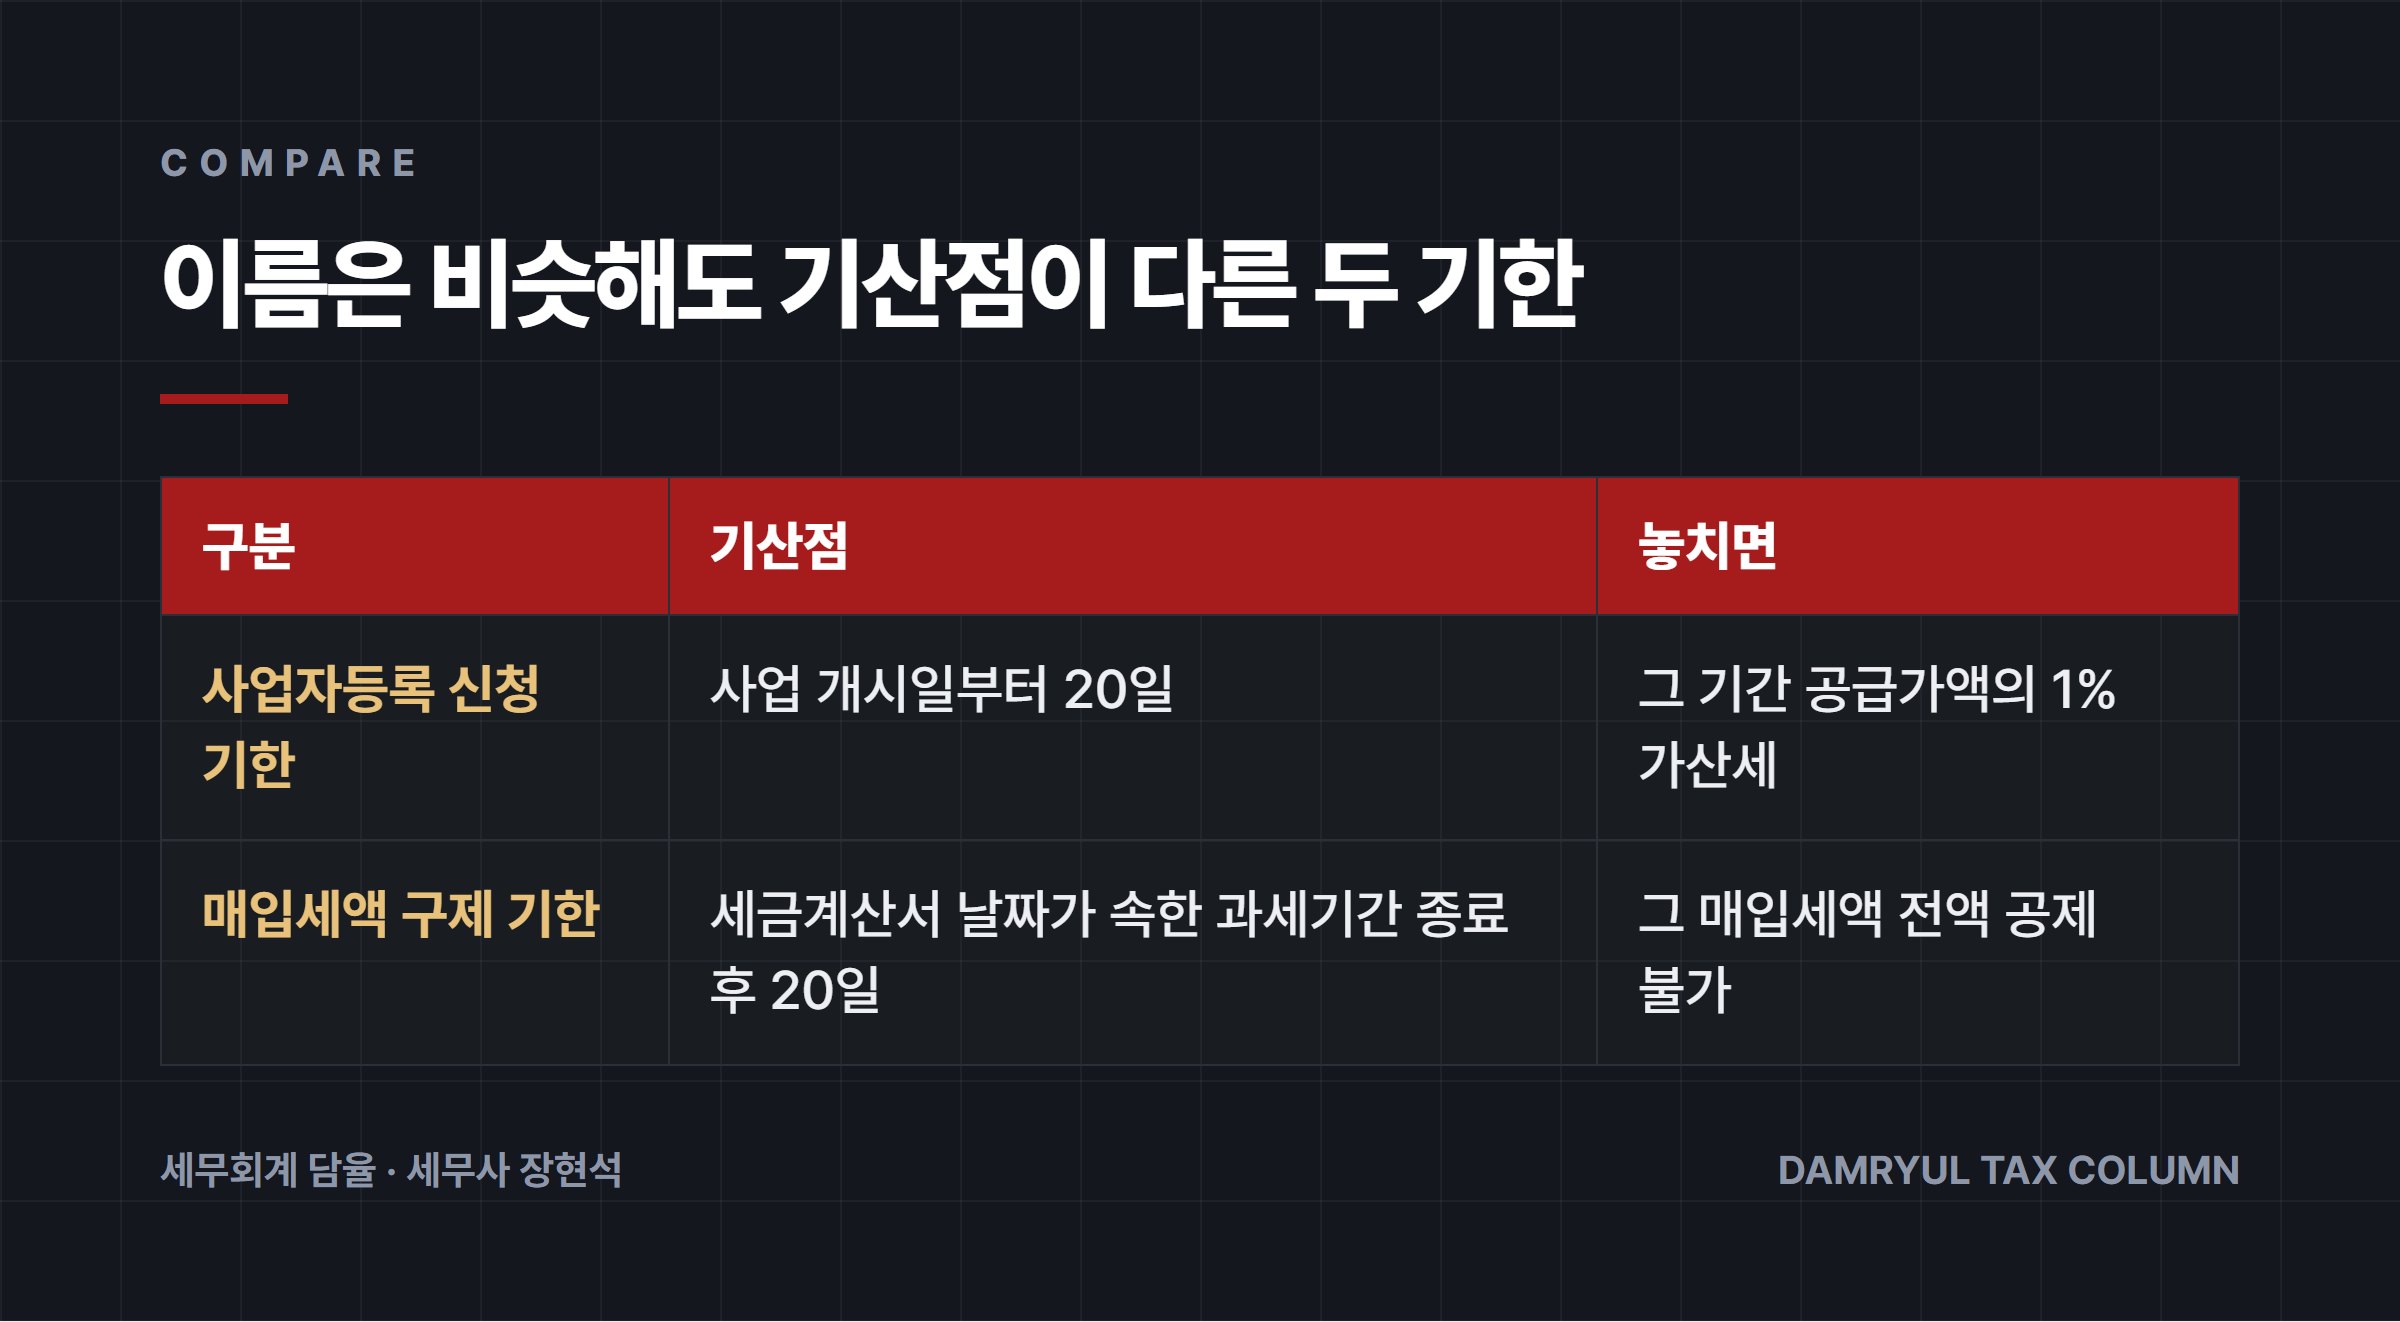
영업신고와 위생교육이 먼저입니다
카페는 사업자등록보다 영업신고가 먼저입니다. 사업자등록을 신청할 때 영업신고필증 사본을 함께 제출해야 하기 때문입니다. 커피전문점은 식품위생법상 휴게음식점영업에 해당하고, 영업신고는 시·군·구청에 해야 합니다. 
업종코드와 과세유형, 선택이 세금을 가릅니다
간이과세는 직전 연도 공급대가가 1억400만원에 미달하는 개인사업자에게 적용되며, 전문·과학·기술서비스업 등 일부 배제업종을 제외하면 신규 창업자도 선택할 수 있습니다. 카페 창업자는 대체로 간이과세 배제업종에 해당하지 않지만, 초기 인테리어와 장비 투자가 크면 매입세액을 돌려받을 수 있는 일반과세가 더 유리할 수 있어 매출 규모와 초기비용을 함께 따져야 합니다. 
근거 법령
- 부가가치세법 제8조·제60조: 사업자등록 기한(20일)과 미등록 가산세(1%, 2%)를 규정
- 부가가치세법 제39조: 등록 전 매입세액 불공제와 과세기간 종료 후 20일 구제 규정을 명시
- 부가가치세법 제61조 및 시행령 제109조: 간이과세 기준금액(1억400만원)과 배제업종을 규정
- 식품위생법 제97조·제101조: 영업신고 위반 벌칙(3년 이하 징역 또는 3천만원 이하 벌금)과 위생교육 미이수 과태료(100만원 이하)를 규정
- 조세특례제한법 제6조: 창업중소기업 세액감면 대상 업종과 감면율(25~100%)을 규정
업종코드나 과세유형 선택이 애매하다면 공사 계약 전에 세무회계 담율과 상의해 보세요. 대표 세무사가 직접 검토합니다.
이 답변은 법령 확인일 기준의 일반적인 내용입니다. 개별 사실관계에 따라 결과가 달라질 수 있습니다.
비슷한 상황이라면 대표 세무사가 직접 검토해 드립니다.
상담 신청