
양도세는 비과세 여부, 양도차익, 장기보유특별공제, 기본공제, 세율 순으로 계산합니다. 다주택자라면 현재 다시 적용되는 중과세율까지 추가로 확인해야 정확한 세액이 나옵니다.

비과세 여부부터 확인합니다
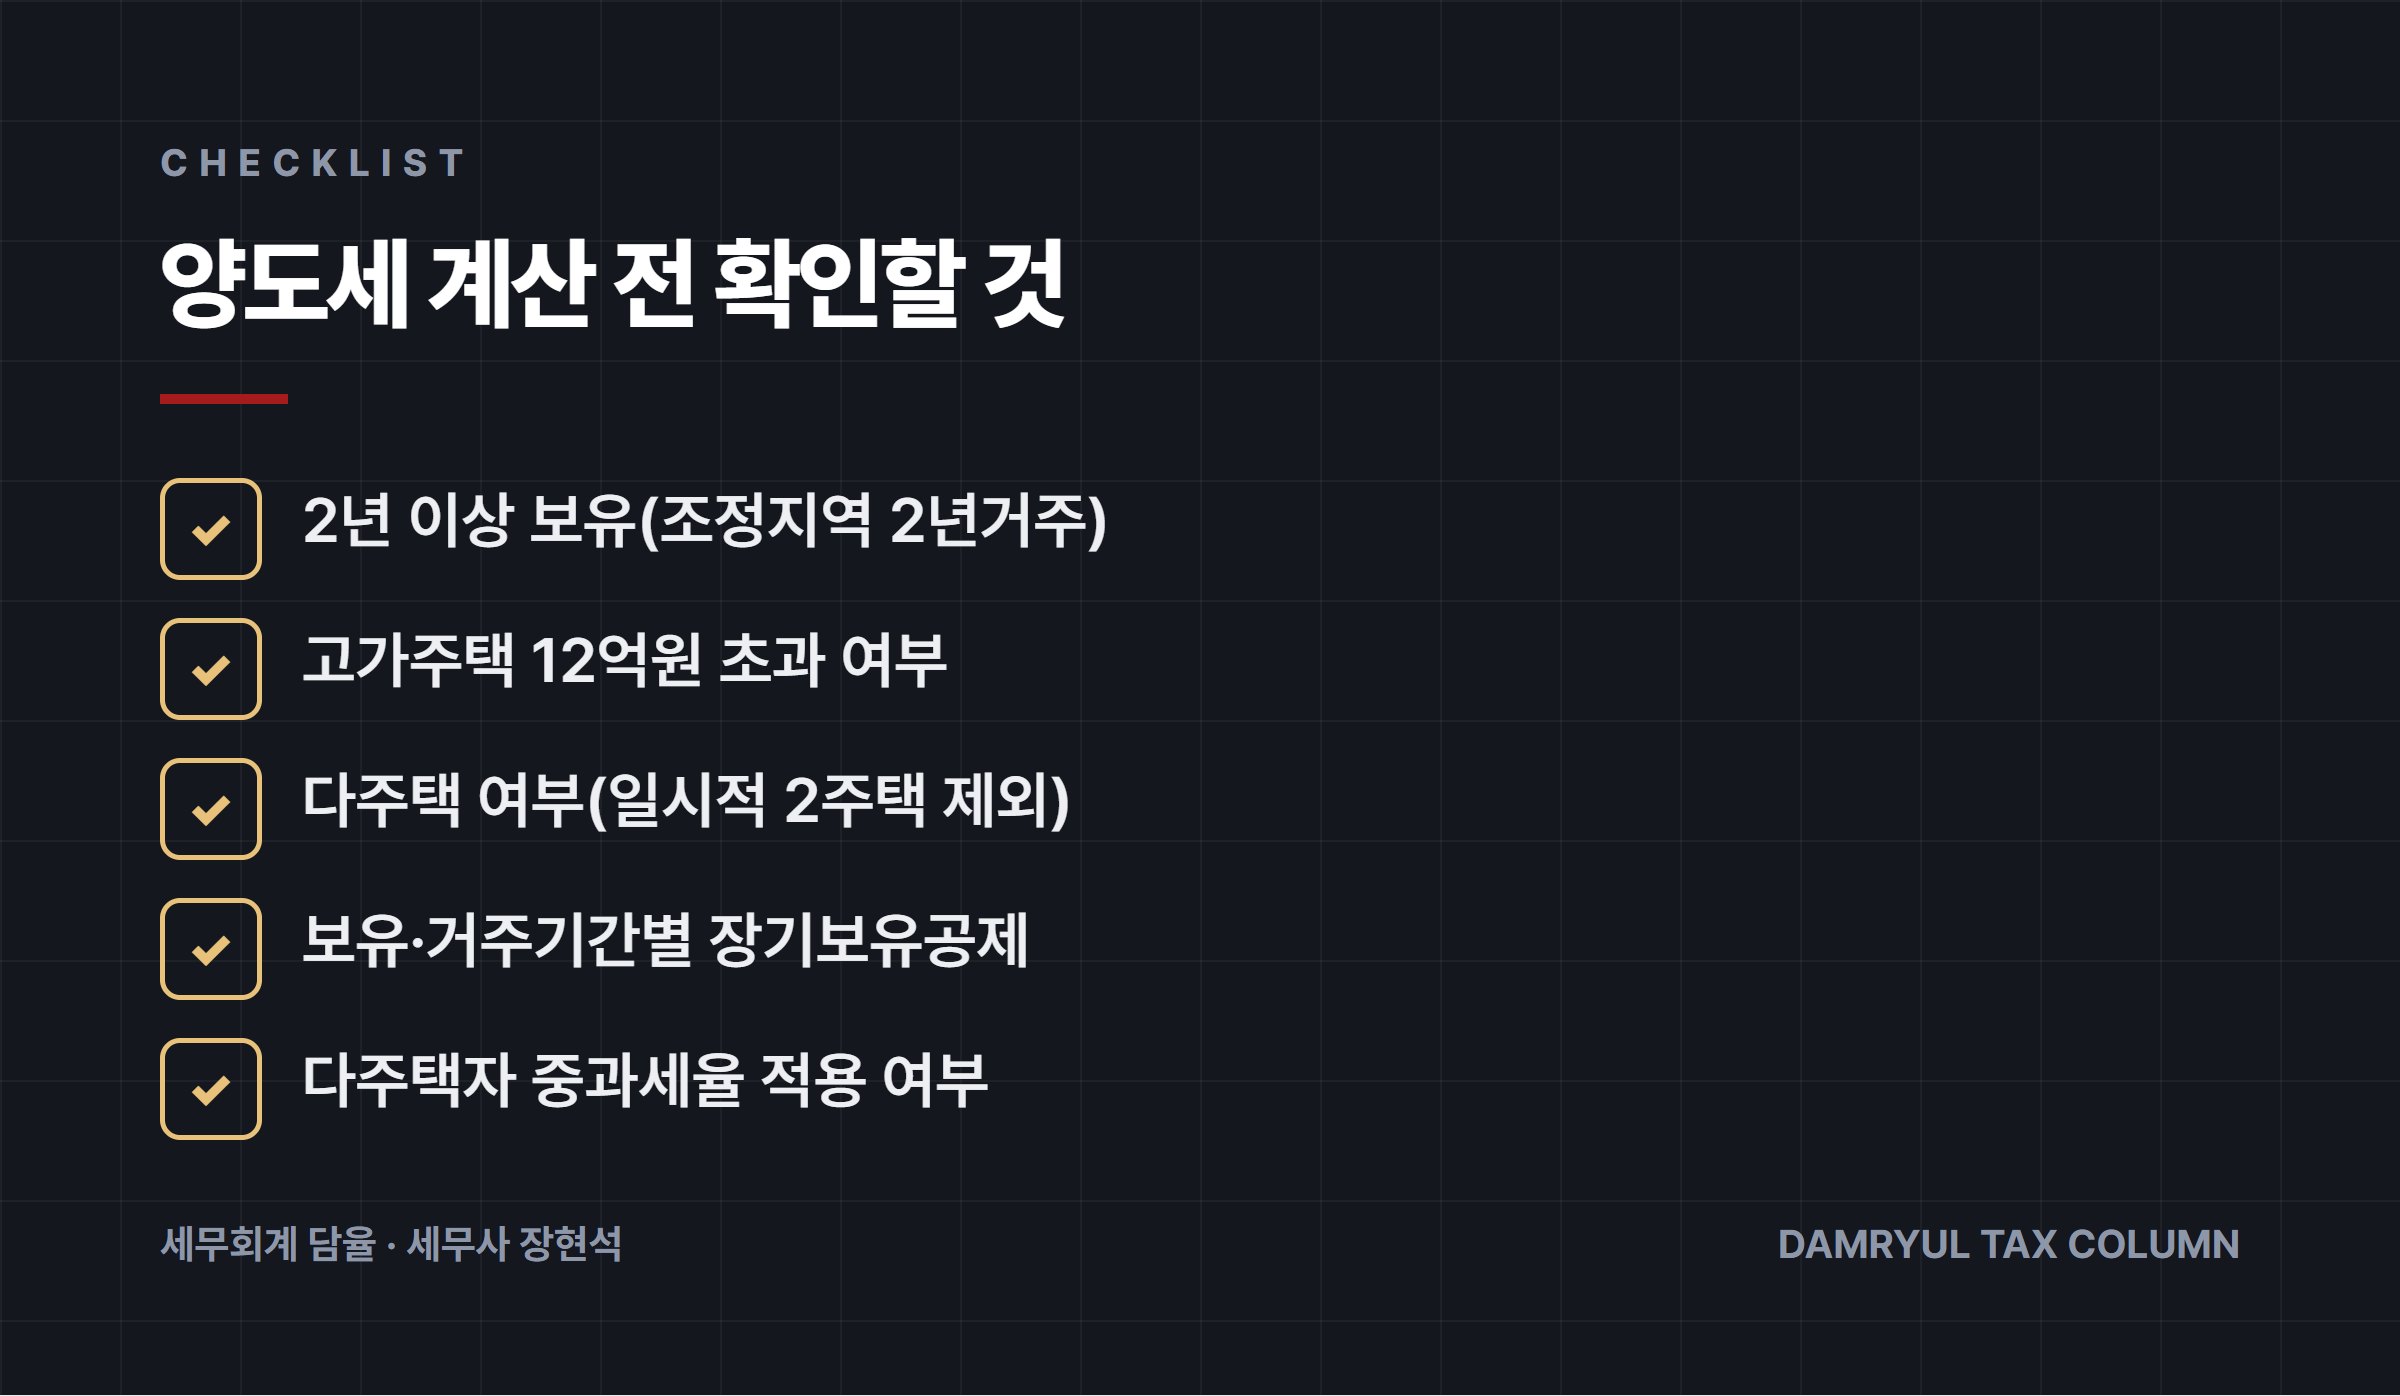
1세대 1주택자가 2년 이상 보유(취득 당시 조정대상지역이었다면 2년 거주 포함)한 주택을 팔면 양도소득세가 비과세입니다. 이 조건만 충족하면 양도차익이 수억 원이어도 세금이 0원이 됩니다.
다만 다음 중 하나라도 해당되면 과세 대상이 됩니다. 보유기간이 2년 미만인 경우, 양도가액이 12억 원을 초과하는 고가주택인 경우(초과분만 과세), 다주택자인 경우(일시적 2주택 등 예외는 제외)입니다. 집을 한 채만 갖고 있다고 해서 비과세가 되는 것은 아니라는 점을 체크해야 합니다.
양도차익과 장기보유특별공제
세금은 소득, 즉 얼마를 벌었는지에 대해 부과됩니다. 양도차익은 양도가액에서 취득가액과 필요경비(중개수수료 등)를 뺀 금액입니다.
여기서 장기보유특별공제를 추가로 뺄 수 있습니다. 1세대 1주택자는 보유기간별 공제율(최대 40%)과 거주기간별 공제율(최대 40%)을 각각 적용받아 합산하면 최대 80%까지 공제받을 수 있습니다. 1세대 1주택이 아닌 경우에는 보유기간만을 기준으로 최대 30%까지 공제됩니다.

예를 들어 10년을 보유하고 10년을 거주한 1세대 1주택이라면 보유 40%와 거주 40%를 더해 80%를 공제받습니다. 반면 다주택자가 15년 이상 보유했다면 30%가 한도입니다.
기본공제와 세율
장기보유특별공제를 뺀 양도소득금액에서 다시 연 250만 원을 기본공제로 뺍니다. 이렇게 나온 과세표준에는 아래와 같은 누진세율을 적용합니다.
| 과세표준 | 세율 |
|---|---|
| 1,400만원 이하 | 6% |
| 1,400만원 초과~5,000만원 이하 | 15% |
| 5,000만원 초과~8,800만원 이하 | 24% |
| 8,800만원 초과~1억 5,000만원 이하 | 35% |
| 1억 5,000만원 초과~3억원 이하 | 38% |
| 3억원 초과~5억원 이하 | 40% |
| 5억원 초과~10억원 이하 | 42% |
| 10억원 초과 | 45% |
다만 보유기간이 짧으면 이 누진세율이 아니라 별도의 단기양도세율이 적용됩니다. 주택(조합원입주권·분양권 포함)을 1년 미만 보유하고 팔면 70%, 1년 이상 2년 미만 보유하고 팔면 60%가 적용됩니다.
계산 예시
| 구분 | 금액 | 비고 |
|---|---|---|
| 양도가액 | 24억 원 | 매매가격(12억 원 초과 고가주택) |
| 취득가액 | 14억 원 | |
| 필요경비 | 4,000만 원 | 중개수수료 등 |
| 전체 양도차익 | 9억 6,000만 원 | |
| 과세 대상 양도차익 | 4억 8,000만 원 | 9억 6,000만 원 × (24억-12억)/24억 |
| 장기보유특별공제 | 3억 8,400만 원 | 1세대1주택, 10년 보유·10년 거주(80%) |
| 양도소득금액 | 9,600만 원 | |
| 기본공제 | 250만 원 | |
| 과세표준 | 9,350만 원 | |
| 세율 | 35% | 누진공제 1,544만 원 |
| 납부세액(지방소득세 별도) | 1,728만 5,000원 |
이 예시는 이해를 돕기 위해 간단히 구성한 것으로, 실제로는 비과세 판단, 보유·거주기간 확인, 각종 감면 적용 여부까지 함께 따져야 정확한 세액이 나옵니다.
다주택자라면 중과세율을 추가로 봐야 합니다
조정대상지역에 있는 주택을 1세대 2주택자가 팔면 기본세율에 20%포인트, 3주택 이상이면 30%포인트를 더합니다. 이 중과세율은 한동안 시행령으로 유예되어 있었지만, 그 유예가 끝나 현재는 다시 적용되고 있습니다. 중과세율이 적용되는 주택은 장기보유특별공제도 받을 수 없으므로, 다주택 상태에서 양도를 계획한다면 중과 여부부터 확인해야 합니다.
근거 법령
- 소득세법 제89조: 1세대 1주택 비과세, 고가주택 기준(실거래가 12억 원 초과)
- 소득세법 제95조: 장기보유특별공제(1세대1주택 보유·거주 각 최대 40%, 다주택자 최대 30%)
- 소득세법 제103조: 양도소득 기본공제 연 250만 원
- 소득세법 제104조: 양도소득세 누진세율(6~45%), 단기양도세율(1년 미만 70%, 1~2년 60%), 다주택자 중과세율(2주택 +20%p, 3주택 이상 +30%p)
본인 상황에 보유·거주기간과 다주택 여부를 대입한 정확한 예상세액이 필요하다면 세무회계 담율에 문의해 보세요. 대표 세무사가 직접 검토합니다.
이 답변은 법령 확인일 기준의 일반적인 내용입니다. 개별 사실관계에 따라 결과가 달라질 수 있습니다.
비슷한 상황이라면 대표 세무사가 직접 검토해 드립니다.
상담 신청